审计报告征求意见书与审计报告出具实务指引
审计报告征求意见书与审计报告出具实务指引
一、引言
在审计工作的收尾阶段,审计报告征求意见书与审计报告的出具是两项核心程序。征求意见书是审计机构与被审计单位沟通审计发现、确保审计结论客观准确的重要环节;审计报告则是审计工作的最终成果,是向利益相关方传递审计意见的法定文件。二者衔接紧密,共同保障审计质量与审计职能的有效发挥。
二、审计报告征求意见书的作用与撰写要点
(一)作用定位
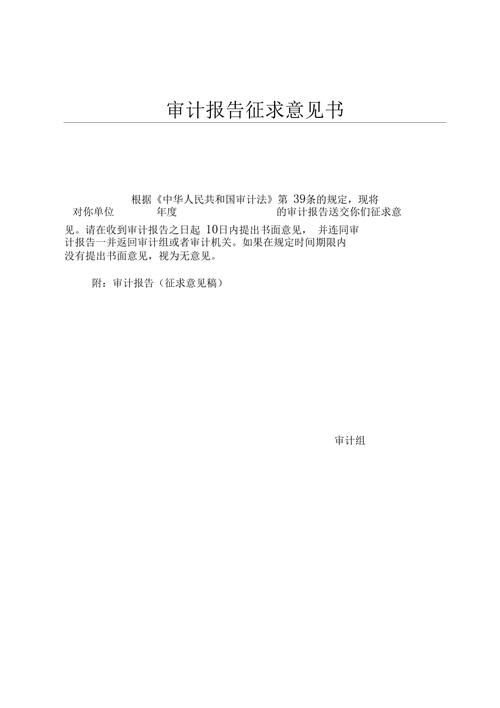
审计报告征求意见书是审计机构在形成正式审计报告前,向被审计单位书面通报审计情况、征求意见的文书。其作用在于:
- 保障被审计单位的知情权与申辩权,体现审计程序的公开公正;
- 核实审计发现的事实是否准确、定性是否恰当,降低审计风险;
- 促进审计双方沟通,推动审计发现问题的整改落实。
(二)核心内容
一份规范的征求意见书通常应包含以下要素:
- 标题与文号:明确文书性质,便于归档管理;
- 被审计单位名称:准确书写全称;
- 审计概况:简述审计范围、内容、时间及实施过程;
- 审计发现的主要问题:逐项列明事实、定性依据及初步处理建议;
- 征求意见的期限与方式:明确反馈时限(一般不少于10个工作日)及书面反馈要求;
- 审计组联系方式:便于被审计单位沟通;
- 附件:如审计发现问题清单、相关证据材料等。
(三)撰写注意事项
- 事实表述清晰、证据充分,引用法律法规准确;
- 定性用语客观审慎,避免主观臆断;
- 处理建议应具有针对性和可操作性;
- 注意保密要求,控制知悉范围。
三、审计报告的出具流程与规范要求
(一)出具流程
审计报告出具通常遵循以下步骤:
- 审计组起草报告初稿;
- 征求被审计单位意见(即发送征求意见书);
- 审计组研究核实反馈意见,修改报告;
- 审计机构内部复核审理;
- 审计机构负责人签发;
- 正式送达被审计单位及相关方,并按规定抄送有关机关。
(二)审计报告的基本要素
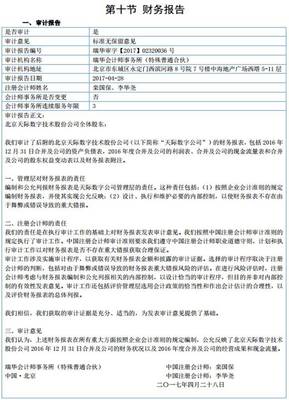
根据审计准则要求,审计报告一般包括:
- 标题:如“××审计报告”;
- 收件人:审计委托方或授权方;
- 审计概况:审计依据、范围、内容、方式及实施时间;
- 被审计单位基本情况;
- 审计评价意见:对被审计单位财政财务收支真实、合法、效益情况发表总体评价;
- 审计发现的主要问题及处理(处罚)意见;
- 审计建议;
- 审计机构名称与盖章;
- 报告日期;
- 附件:如问题清单、证据目录等。
(三)出具环节的质量控制
- 复核审理:实行审计组、业务部门、审理机构三级复核,重点审查事实证据、定性依据、处理处罚适当性及文字规范;
- 意见采纳说明:对被审计单位反馈意见逐项研究,说明采纳与否及理由,并在报告中反映;
- 签发批准:审计报告须经审计机构负责人签发,重大事项应经集体讨论决定;
- 送达与归档:按规定时限送达,并做好送达回证记录;报告及过程材料及时归档。
四、征求意见书与审计报告的衔接要点
- 问题清单一致性:征求意见书所列问题应与审计报告披露问题保持衔接,确需调整的应有依据和说明;
- 反馈处理留痕:对被审计单位反馈意见的处理过程应形成书面记录,作为审计工作底稿组成部分;
- 时限管理:严格按照征求意见书明确的期限等待反馈,逾期未反馈的应注明情况;
- 保密与合规:送达、反馈、修改等各环节均应遵守保密规定和审计质量控制要求。
五、
审计报告征求意见书是审计程序公正性的体现,审计报告是审计质量的最终载体。实务中应严格遵循审计准则与质量控制标准,规范征求意见与报告出具各环节操作,做到事实清楚、证据确凿、定性准确、评价客观、建议可行,切实发挥审计监督与服务的双重职能。
如若转载,请注明出处:http://www.lcckjy.com/product/59.html
更新时间:2026-11-14 00:55:24