罕见!普华永道出具无法表示意见审计报告,背后意味着什么?
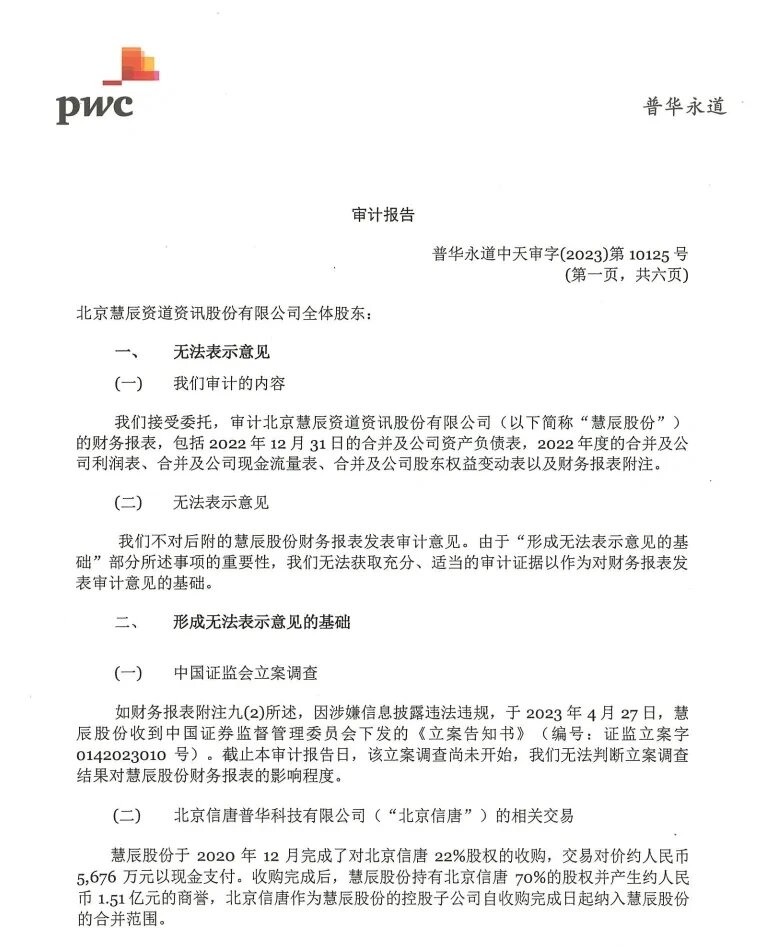
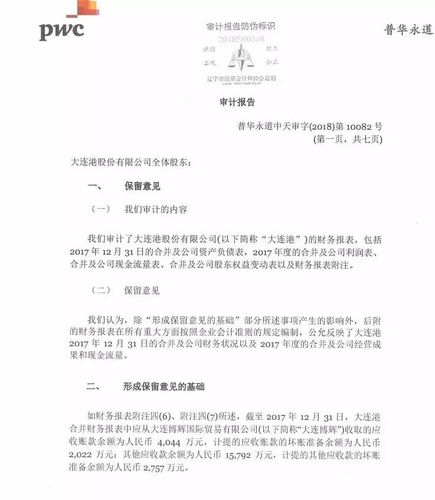
在资本市场中,审计报告是投资者判断上市公司财务健康状况的重要依据。通常,会计师事务所会出具“无保留意见”的审计报告,表示财务报表公允反映了公司的财务状况。当审计师无法获取充分、适当的审计证据,且该影响重大而广泛时,他们只能出具“无法表示意见”的审计报告。普华永道因对某上市公司出具无法表示意见的审计报告,引发了市场广泛关注。这一罕见举动不仅折射出审计过程中的严重障碍,更向投资者发出了强烈警示。\n\n一、什么是“无法表示意见”?\n\n根据中国注册会计师审计准则,审计意见分为五种类型:无保留意见、带强调事项段的无保留意见、保留意见、否定意见和无法表示意见。其中,“无法表示意见”是指审计师无法获取充分、适当的审计证据以作为发表审计意见的基础,同时认为未发现的错报(如存在)对财务报表的影响可能是重大和广泛的。换句话说,审计师既不能确认报表是公允的,也无法断言其不公允,只能“弃权”。\n\n这种意见类型在A股市场极为少见。据Wind数据统计,过去十年中,每年被出具无法表示意见的上市公司数量通常不超过20家,占全部上市公司比例不足0.5%。正因如此,普华永道作为国际四大会计师事务所之一,此次出具此类报告,才会被业界称为“罕见”。\n\n二、普华永道此次为何出具无法表示意见?\n\n结合已披露信息,普华永道对某上市公司(以下称“公司X”)出具无法表示意见的基础主要涉及以下几个方面:\n\n1. 持续经营能力存在重大不确定性:公司X连续多年亏损,大量债务逾期,主要银行账户被冻结,员工大量离职,生产经营基本停滞。审计师无法获取充分证据来评估管理层运用持续经营假设的合理性。\n\n2. 重大交易真实性无法核实:审计师发现公司X与多家供应商和客户之间存在异常资金往来,部分交易缺乏商业实质,且相关合同、发票、物流单据不完整或相互矛盾。审计师试图函证、走访,但未能获得有效回复,也未能实施替代程序。\n\n3. 资产减值准备计提缺乏依据:公司X对多项应收款项、存货、长期股权投资等计提了巨额减值,但未能提供减值测试的详细过程及关键假设,审计师无法判断减值金额是否恰当。\n\n4. 关联方关系及交易披露不完整:审计师发现公司X存在未披露的关联方及关联交易,且部分交易价格显失公允,可能涉及利益输送或资金占用。由于资料缺失,审计师无法确定关联方交易的完整性和准确性。\n\n上述事项的影响重大且具有广泛性,波及多个财务报表项目,因此普华永道无法获取充分、适当的审计证据,只能出具无法表示意见。\n\n三、这一报告传递了哪些信号?\n\n1. 财务信息可信度极低:审计师“弃权”意味着财务报表整体可能不可靠投资。者不应依赖经审计的报表进行决策,否则可能面临巨大风险。\n\n2. 公司治理与内控存在严重缺陷:审计范围受限往往源于管理层不配合、资料缺失或内控失效为公司。X的案例表明,其治理层已无法保障财务报告的真实完整。\n\n3. 可能存在舞弊或违法违规行为:异常交易、未披露关联方、资金占用等迹象,提示公司可能涉及财务造假或大股东掏空。审计师虽未认定舞弊,但无法排除其可能性。\n\n4. 退市风险高企:根据交易所规则,若公司因无法表示意见被实施退市风险警示(*ST),下一年度仍无法消除相关事项,将被终止上市。多家公司因无法表示意见最终退市。\n\n四、投资者应如何应对?\n\n对于持有或关注此类公司的投资者,应保持高度警惕:\n\n- 立即评估持仓风险,不可盲目抄底;\n- 仔细阅读审计报告中的“形成无法表示意见的基础”段落,了解具体受限事项;\n- 关注交易所问询函、监管处罚及后续公告;\n- 等待公司整改、重新审计或更换会计师后,再评估是否值得投资。\n\n普华永道此次出具无法表示意见审计报告,既是对审计准则的严格执行,也是对市场负责的表现。它犹如一记警钟,提醒所有参与者:当审计师选择“无法表示意见”时,往往意味着公司的财务迷雾已浓重到无法穿透,而这正是风险最大的时刻。
如若转载,请注明出处:http://www.lcckjy.com/product/50.html
更新时间:2026-09-29 22:37:56