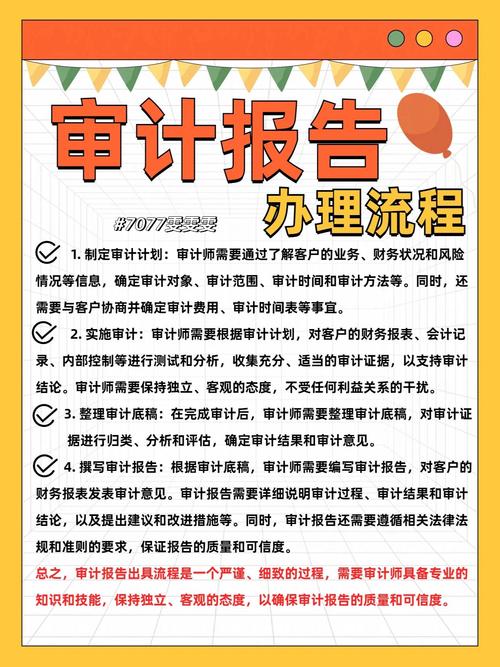
劳务派遣业务审计报告的出具流程与要点
劳务派遣作为一种特殊的用工形式,涉及派遣单位、用工单位和劳动者三方关系,其财务核算、税务处理及用工合规性均具有较强特殊性。因此,针对劳务派遣业务出具审计报告,需要遵循特定的流程并关注关键风险领域。
一、审计报告出具的基本流程
- 接受委托与业务约定:审计机构应与劳务派遣单位(或被审计单位)签订业务约定书,明确审计目的、范围、责任及报告用途。若报告用于投标、资质申请或监管报送,需在约定书中注明。
- 初步了解与风险评估:了解被审计单位的劳务派遣经营许可、业务模式、用工合同、社保缴纳方式、收入确认政策等,识别重大错报风险。
- 制定审计计划:根据风险评估结果,确定重点审计领域,如劳务派遣收入与成本的匹配性、社保及公积金的计提与缴纳、跨地区派遣的税务处理等。
- 实施审计程序:包括检查合同、工资表、社保缴费凭证、发票、银行流水、纳税申报表等;对用工单位进行函证;分析性复核收入与人员数量的变动趋势。
- 编制审计工作底稿:记录审计程序、获取的证据及结论,确保底稿完整、清晰。
- 形成审计意见与出具报告:根据审计结果,按照《中国注册会计师审计准则》的要求,出具无保留意见、保留意见、否定意见或无法表示意见的审计报告。
二、劳务派遣业务审计报告的核心内容
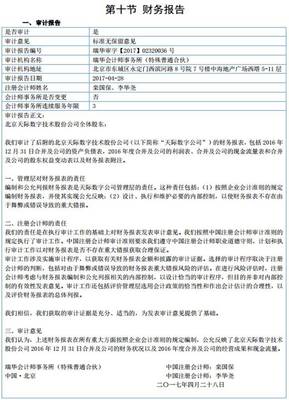
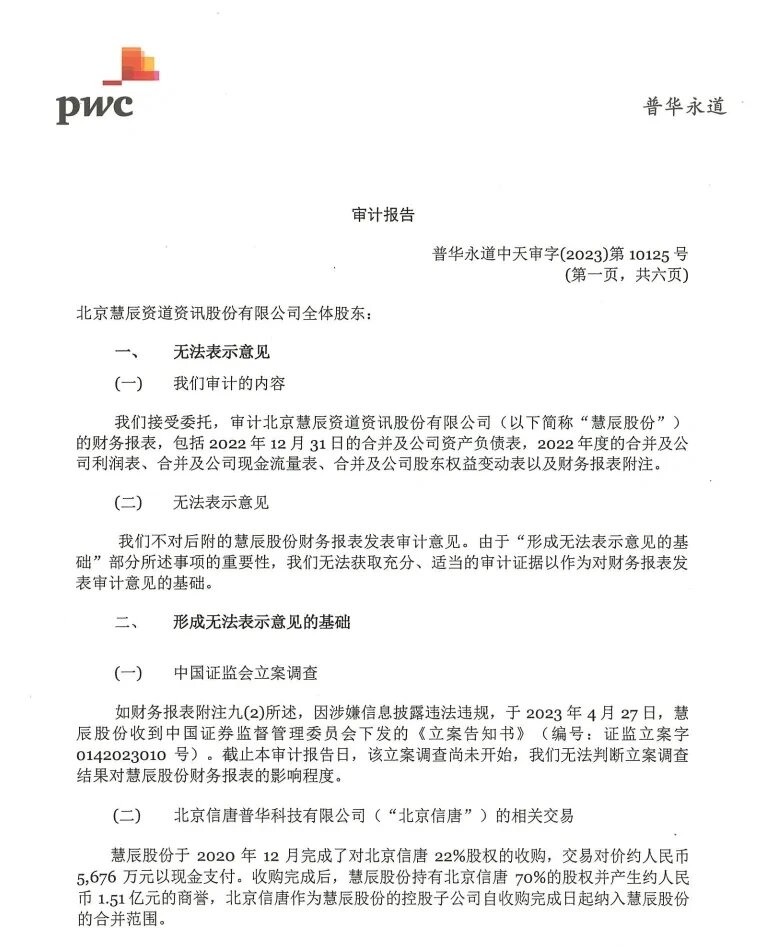
一份完整的劳务派遣业务审计报告通常包括:
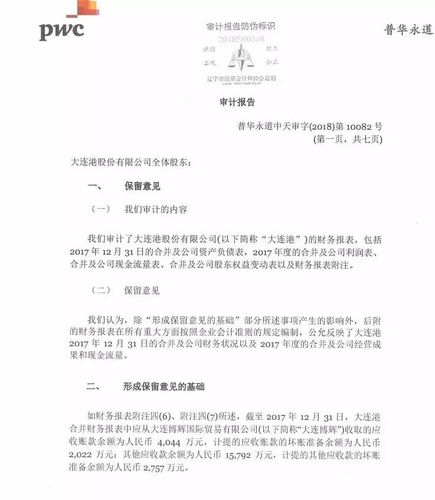
- 标题:如“审计报告”。
- 收件人:通常为被审计单位全体股东或董事会。
- 审计意见:明确财务报表是否在所有重大方面按照企业会计准则公允反映。
- 形成审计意见的基础:简述执行的审计程序及依据。
- 关键审计事项(如适用):针对劳务派遣收入确认、社保合规性等重大事项的沟通。
- 管理层和治理层对财务报表的责任。
- 注册会计师的责任。
- 签名与盖章:会计师事务所盖章、注册会计师签名及日期。
三、劳务派遣业务审计的特殊关注点
- 收入确认:劳务派遣公司通常按合同约定向用工单位收取管理费或服务费。需检查收入确认时点是否符合权责发生制,是否存在提前或推迟确认收入的情况。
- 成本与费用:重点审计派遣员工的工资、社保、公积金等成本是否真实、完整,是否与收入配比。特别关注社保挂靠、虚列人员等风险。
- 税务处理:增值税差额征税、企业所得税税前扣除凭证(如工资表、社保凭证)是否合规;跨地区派遣的个税申报与社保缴纳是否正确。
- 用工合规性:检查劳务派遣经营许可证、派遣协议、劳动合同是否符合《劳动合同法》关于临时性、辅助性、替代性岗位及用工比例的限制。
- 关联方交易:若派遣单位与用工单位存在关联关系,需审查交易价格是否公允,是否披露充分。
四、出具报告时的注意事项
- 明确报告用途:审计报告可能用于年检、投标、融资或司法鉴定,不同用途对报告详略程度和鉴证范围有不同要求。
- 保持独立性:审计机构不得与被审计单位存在影响独立性的利害关系。
- 利用专家工作:若涉及复杂的税务或法律问题,可考虑利用税务师、律师等专家的工作。
- 沟通与反馈:在出具报告前,应与被审计单位管理层和治理层充分沟通审计发现,确保其理解审计意见类型及原因。
五、常见报告类型
- 年度财务报表审计报告:用于工商年报、企业所得税汇算清缴等。
- 专项审计报告:针对社保缴纳、劳务派遣合规性、特定项目收支等出具。
- 司法审计报告:用于诉讼或仲裁中的证据支持。
出具劳务派遣业务审计报告需要审计人员熟悉行业特点,严格遵循审计准则,重点关注收入、成本、社保、税务及用工合规性等风险领域,确保报告真实、公允、合法。建议被审计单位提前整理好合同、工资社保记录、纳税资料等,配合审计工作,以提高效率并降低风险。
如若转载,请注明出处:http://www.lcckjy.com/product/49.html
更新时间:2026-09-29 03:54:11