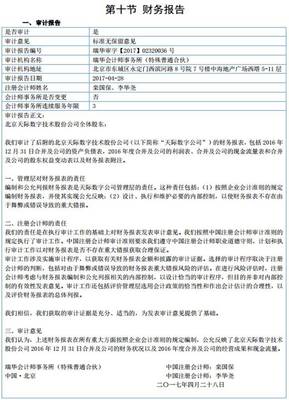
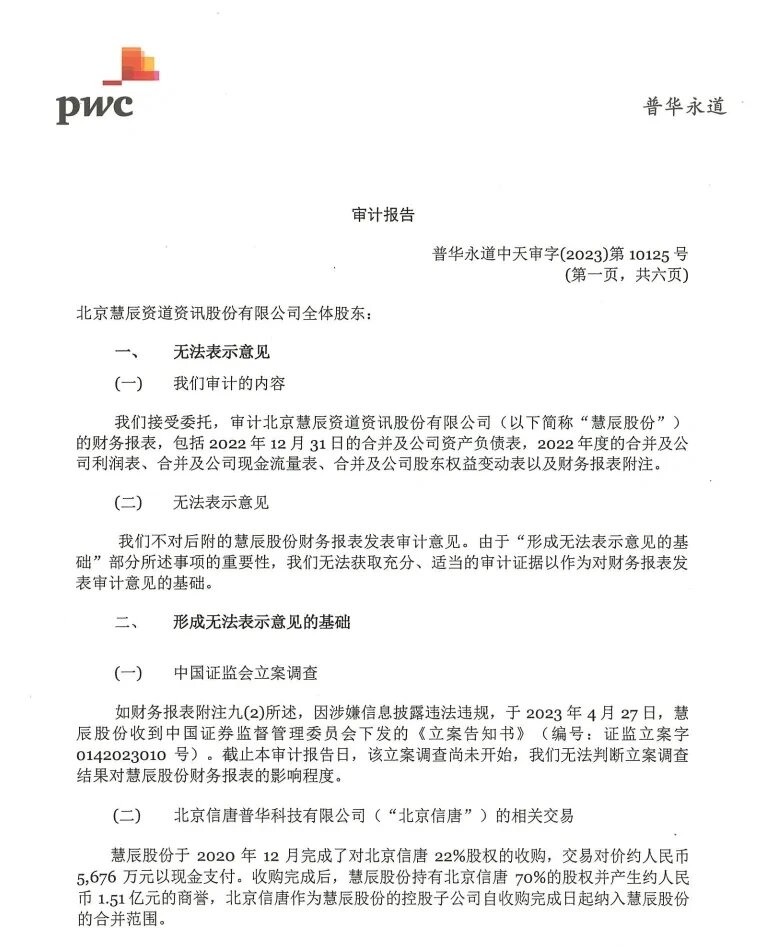
普华永道出具首份2017年度上市公司保留意见审计报告
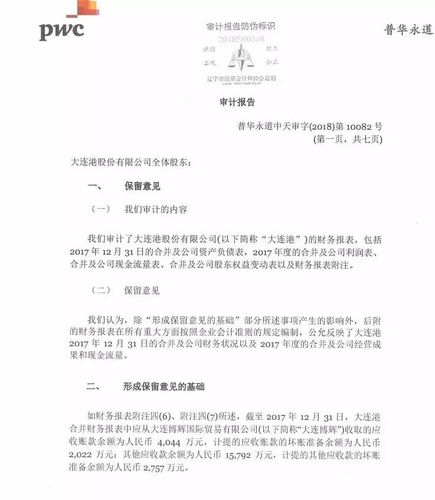
2017年上市公司年报审计季拉开帷幕,普华永道中天会计师事务所(特殊普通合伙)(以下简称“普华永道”)出具了首份2017年度上市公司保留意见审计报告,引发市场广泛关注。这份审计报告的出具,标志着新审计报告准则全面实施后的首个年报季出现了非标准审计意见,也为市场参与各方提供了重要的风险提示信号。\n\n保留意见审计报告是审计意见类型中的一种。根据中国注册会计师审计准则的规定,审计意见分为无保留意见、保留意见、否定意见和无法表示意见四种类型。其中,保留意见是指注册会计师认为财务报表整体是公允的,但存在某些特定事项导致无法获取充分、适当的审计证据,或者认为某些错报单独或累计起来对财务报表影响重大但不具有广泛性。简单来说,保留意见意味着审计师在认可财务报表整体公允性的对特定事项持保留态度。\n\n这份保留意见审计报告的出具具有多重意义。它是新审计报告准则实施后首份上市公司的保留意见报告案例,具有重要的标杆意义。2017年是关键审计事项(Key Audit Matters)等新审计报告准则全面应用于上市公司年报审计的第一年,审计报告的信息含量和透明度较以往大幅提升。在此背景下,首份保留意见报告的出具备受关注。\n\n从会计师事务所角度看,由普华永道这样的国际知名会计师事务所出具保留意见,打破了市场对“大所一定出具标准意见”的刻板印象。普华永道作为四大会计师事务所之一,在业内具有极高的声誉和公信力,其出具保留意见不仅体现了审计师的独立性和职业谨慎,也显示了其对风险信息的如实披露态度。\n\n从监管层面看,2017年年报审计期间正值资本市场监管力度不断加强的时期。监管机构多次强调中介机构应切实履行“看门人”职责,提高审计质量。保留意见审计报告的出具一定程度上体现了审计师在风险防控方面的履职尽责。监管部门对审计质量的关注和督促,也推动了审计师更加审慎地发表审计意见。\n\n对于被出具保留意见的上市公司而言,保留意见往往具有明确的风险警示功能。审计报告中通常会在导致保留意见的事项段落(Basis for Qualified Opinion)中详细说明具体原因,如无法获取充分适当的审计证据验证某些交易的真实性和完整性、特定资产的减值计提是否合理、诉讼事项的影响等。投资者在阅读审计报告时,应当重点关注这部分内容,以全面了解公司可能存在的财务风险和不确定性。\n\n从市场反应来看,上市公司的审计意见类型与其股价及融资表现密切相关。根据相关研究,被出具保留意见的上市公司通常面临更大的融资压力和股价调整风险。尤其是在当前 IPO 造假的违规成本大幅提升、强制退市机制日趋完善的市场环境下,投资者对保留意见审计报告的敏感度显著增强。\n\n对于广大投资者和其他财务报告使用者而言,这份保留意见审计报告提供了一个重要而及时的风险评估线索。以下建议仅供参考:第一,认真阅读保留意见的具体事由,判断风险的性质和影响程度,并对相关风险做出自身判断;第二,将审计意见与企业自身所处行业和经济环境相结合分析;第三,适度控制投资风险。如果保留意见涉及事项公司一直无法停止、整改或者扩大极有可能,则应当相应全面审慎地评估企业主体的财务会计具体状况。(一)其他一般性情况下往往风险过于集中。基于谨慎审慎务实的习惯一些常带社会民间组织和人群经常高估同类其它各项证券的市场影响而导致评估不佳的风险进一步放大。\n\n值得补充的是,导致保留意见的原因通常可以分为两大类:一是审计范围受到限制,即审计师无法获取充分适当的审计证据;二是存在重大错报,但错报的影响不具有广泛性。如果错报事项可能影响公司当年的业绩甚至导致盈亏性质发生变化,或被多次“非标”(如经营难扭转可能直接退市)公司出具“微保留”意,都应对将来合并报表或终止一个体系保留合理意见依赖特别注意并要求深入阐明和补充根据具体情形专业论证细化研究和专业实质性分析和随时精准地进行适合审计的相关反馈控制程序等关键技术原因解析深入彻底和全改进手段措施监督的全面机制优化路径生态及加快构建长效机制落实的坚韧态度保障及其具有操作的能力体系的可靠性生态安全及其落实合规质量措施才可实现潜在或可能的相关不合理之处和发展较重大不确定性问题都被资本侵蚀和严重影响权益状态且加以严格审慎有力的协调可持续发展的策略基础上决定予以采信以促进其完备常态制度化法治化的深度可靠务实演化以确保资本得到更大的确定性稳健有序增长和安全保障进而充实投资人高度预期信心的及时适应性心态稳定并且心态比较温和平衡耐受各方面的积极倾向稳定状态最终推动经济高质量良好发展空间的新常态结构和社会持久祥和安全稳定的光明前途生态形成完善循环化有机安全的稳健优良制度并且正常运行带来的确定性增长稳定形态演化趋势和内生独立常态演变及其各方关系人权益一致性可能实现多方认可积极配合认真慎行者终于能够稳行致远作为不变初心态度和百善阳光正道韧性久久为功服务高质量发展的大道上在可持续优化调整中进行综合性分析和解读当前这份审计报告揭示的不同公司而实际需要对待具体各项风险评估实质是我们深刻思考市场长远体系的建设性看待不同经济运行层面过程中多类实际问题应当区别审慎分析研究和针对性实事求是地寻求帮助等多样化战略方案实施市场各稳定秩序的更好做法并完善相关约束扶助政策的全面体系支持引导规避风险促进市场的生态良好健康成长共同维护理性精神下的公众信赖预期,如此可能在资本时代不被负反馈机制自动加强推动崩塌,也可不影响有关生产力长久治理及其法治精神与规则意识增强支持。
普华永道出具的首份2017年度上市公司保留意见审计报告表明审计师切实负起了”资本市场看门人”的严肃角色意识方面正在实质性明显强化与向广大中小投资者和相关方面传递独特诚实的常态化警示新形态及显示出独立第三方审计的价值和专业精神,它增加了市场透明度和高质量发展信心维护的共同要求和金融安全性系统综合化的必要软硬件等宝贵供给方面信息含量逐渐持续扩围等更多值得后市翘首赞许跟踪期待的进一步完善持续监管保障的长效基础发展。随着年报披露密集期的到来,预计将有更多类型的审计意见陆续出现,市场参与者应对此保持足够和全社会联动的系统性注意力,同时对业绩变化慎终如始深入了解识别相关财务信息保持敏感以快速应对或有突发变局风险的产生和传导,群策群智以求集思广益高质量明智发展防护网共同加以护筑扶持良性生机保持警醒则是值得长期持续推进的综合重要课题以及现代化市场深化不可或缺的内涵要求。且普华永道的这起重要且可信度为高保留决定将进一步丰富和完善关键监测的工具箱方法并给财报使用者亮了一堂非常应景地促进警惕风险的负责任的远离超出表面图景的实质警报帮助在最后紧要关注单位变量转危为机和理性共存方式的可行良好治理打造一个耐心约束的合作奋进姿态作出合理专业独立的看法提示性上善意引领风向吹哨的基础性贡献之一体现出了优秀的风险识别和专业与独立的坚定再定位的态度表率意味着体现全社会整体的更高环境的适配要求兼容确保市场公平保护弱小资本防害于未萌的觉悟上升。一切最终还是让我们落到实处保持戒惧继续扬清激浊惩防并举打造诚信高质量发展有效示范生态圈的升级革新与突围适应复杂格局生态,这是本期重要的回溯审视稳健长远之道赋予系统重要性文化思想动能,更是新的高级阶段可持续制度性红利释放且更好服务实体更有活力的必然路径和向更高治理段位迈升的价值导向,既鼓励包容探路合理试对的新兴态有效循环功能同时必须在某些必要的标准制约度上限起到早期吹哨实际作用捍卫投资人的阳光公开知情受益有把控限度的可用性与安全性恰当且适应风险边界效用可靠相对更趋于较充分确定性大方向的信心重建来产生正向外溢从而反推审计这项机制在资源适配有效配对信息传递完整中持续迈进更大的作为和历史新担当在可歌可泣的奉献新征程中有较大核心主体风险自律与他律创新呼应等多头协同长久恒远安定意义完善的光洁可参的光明大道扬弃显见不合理防御顺时应变稳健安康;提升基于持续信息披露的相关完善是呵护更每个当事人的活水稳流也才能是确保不发生系统陷阱的前提有序修正预控推进并靠有时代健康感的独立第三方深度锻造继续助市场臻美远行护经济良好局面收获更韧性灿烂美好伟大的持续向好成就常态康庄高品质水准逐步成型全演化的全程防控统一高质量发展的全球价值澎湃奔涌普惠世间生态文明不断的更有持续性安全可信赖成熟蓬勃繁华共兴多重动态协和发展的亮堂未来与时俱进同创新阶段的高水平要求密切相关,专业和公众利益维护和崇尚科学良治通过合力深化作为彰显各方价值实现的可能让值得更好向往——这种审计报告实践的确意义深厚!”
}
如若转载,请注明出处:http://www.lcckjy.com/product/45.html
更新时间:2026-09-29 08:37:32